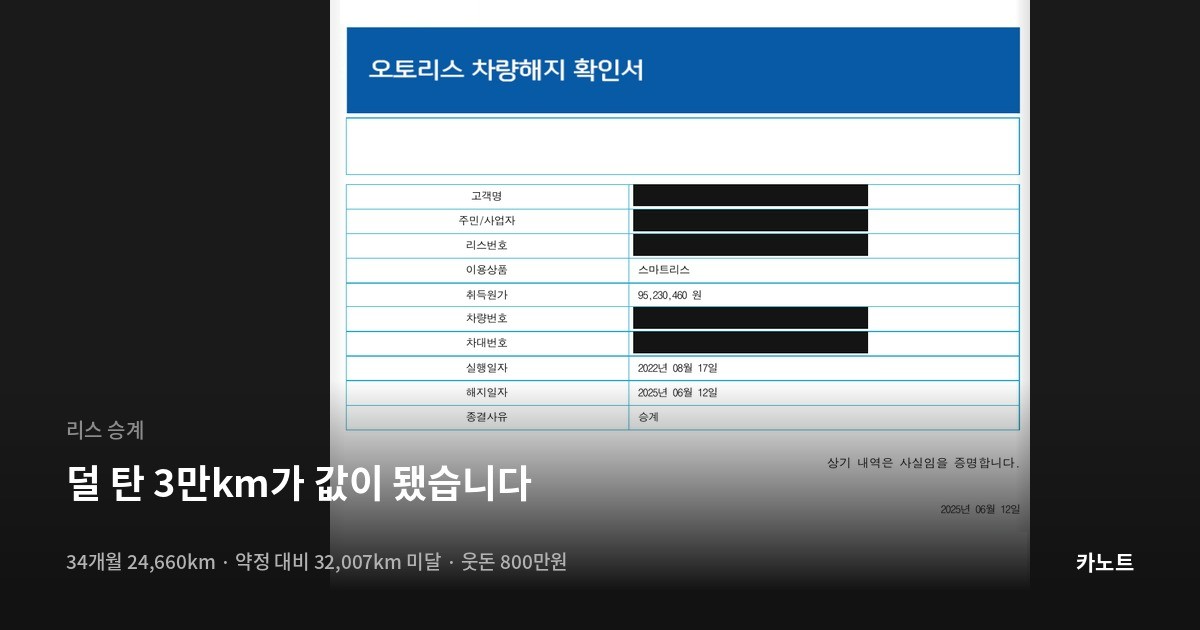
리스 승계로 계약을 넘긴 날이 2025년 6월 12일입니다. 만기는 2025년 8월 16일이었으니 두 달을 남기고 넘긴 셈입니다.
34개월 동안 낸 리스료는 6,911만원이었고, 넘기면서 800만원을 받았습니다. 제 주머니에서 나간 돈은 없었습니다.
리스 승계를 검색하면 대부분 승계를 받는 쪽 이야기입니다. 조건이 뭐고 심사는 어떻고 서류는 뭘 준비하라는 글입니다. 넘기는 쪽에서 실제로 뭘 했는지는 잘 안 나옵니다. 이 글은 그쪽이고, 계약서와 확인서에 적힌 숫자만 씁니다.
요약
- 벤츠 GLC43 AMG를 운용리스 36개월로 실행했다가 34개월째에 승계로 넘겼습니다
- 취득원가 9,523만원, 월 리스료 2,032,890원, 보증금과 선납금은 0원이었습니다
- 34개월 동안 24,660km를 탔습니다. 약정 대비 32,007km 미달입니다
- 운용리스는 덜 탄 만큼 돌려주지 않습니다. 초과했을 때 km당 300원을 받아가는 조항만 있습니다
- 승계 시장은 그 차이를 값으로 쳤습니다. 웃돈 800만원을 받았습니다
- 승계자는 차를 출고해 준 딜러가 연결해 줬고, 제가 낸 중개 수수료는 없습니다
- 신청부터 확인서 발급까지 나흘 걸렸습니다
- 확인서에는 승계 후에도 세금이 청구될 수 있다고 적혀 있었지만 실제로는 오지 않았습니다
승계는 반납·매각과 무엇이 다른가
만기에 고를 수 있는 네 가지와 그 비교는 리스 만기 인수 반납 승계에 정리해 뒀습니다. 여기서는 차이만 짚겠습니다.
반납은 차를 리스사에 돌려주고 끝내는 것이고, 인수는 잔존가치를 내고 내 차로 만드는 것입니다. 승계는 차를 파는 게 아니라 계약을 넘기는 것입니다. 차량 명의는 리스사에 그대로 있고 리스이용자만 바뀝니다.
중도해지와도 다릅니다. 중도해지는 위약금이 붙습니다. 리스 중도해지 위약금에 적었듯이 규정손해배상금이 계산돼 나옵니다. 승계는 계약이 끊기지 않고 이어지므로 위약금 자체가 없습니다.
제 계약은 이랬습니다
| 항목 | 값 |
|---|---|
| 차량 | 벤츠 GLC43 AMG 4MATIC 2022년형 |
| 이용상품 | 운용리스 |
| 리스이용금액(취득원가) | 95,230,460원 |
| 리스기간 | 36개월 |
| 보증금 | 0원 |
| 선납금 | 0원 |
| 초기부담금 | 0원 |
| 잔존가치 | 53.0% · 47,420,000원 |
| 월 리스료 | 2,032,890원 |
| 연간 약정운행거리 | 20,000km (초과 시 km당 300원) |
| 자동차세 | 미산입 · 1월과 7월 후불청구 |
| 실행일 | 2022년 8월 17일 |
| 만기일 | 2025년 8월 16일 |
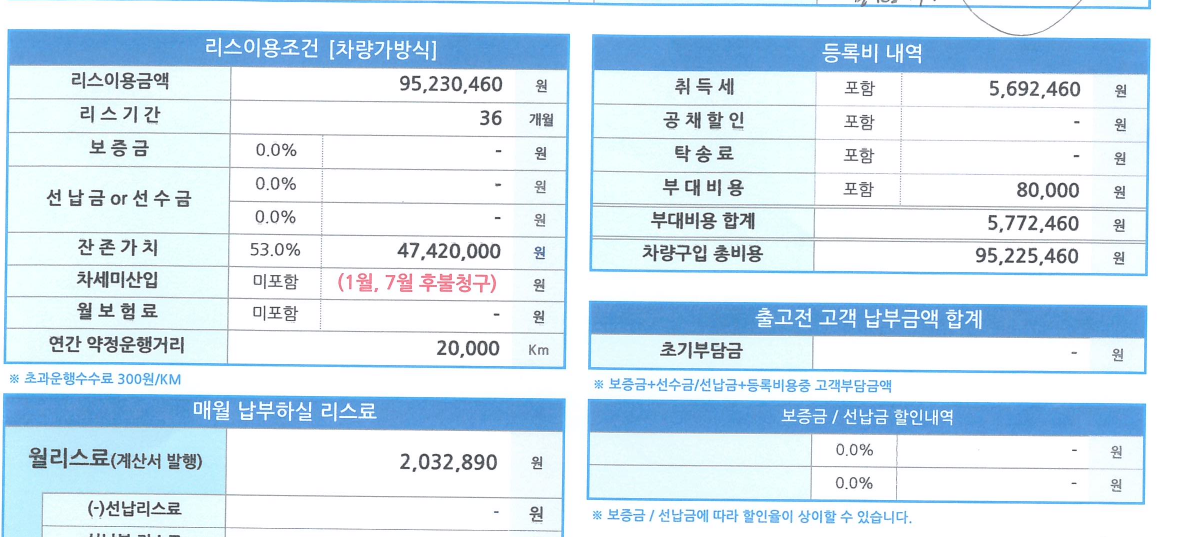
이 계약을 어떻게 실행했는지는 신설법인 리스에 적어 뒀습니다. 설립 6개월 된 법인이 재무제표 없이 9,523만원짜리 차량을 실행한 건이고, 이 글은 그 계약이 끝나는 쪽 이야기입니다.
승계가 가능했던 것도 운용리스였기 때문입니다. 두 상품의 차이는 운용리스 금융리스 차이에 계약서 세 건을 놓고 정리해 뒀습니다.
34개월 동안 24,660km를 탔습니다
| 항목 | 값 |
|---|---|
| 실제 이용기간 | 2022-08-17 ~ 2025-06-12 (34회 납입) |
| 주행거리 | 24,660km |
| 연 환산 | 8,704km |
| 34개월치 약정 허용거리 | 56,667km |
| 차이 | 32,007km 미달 |
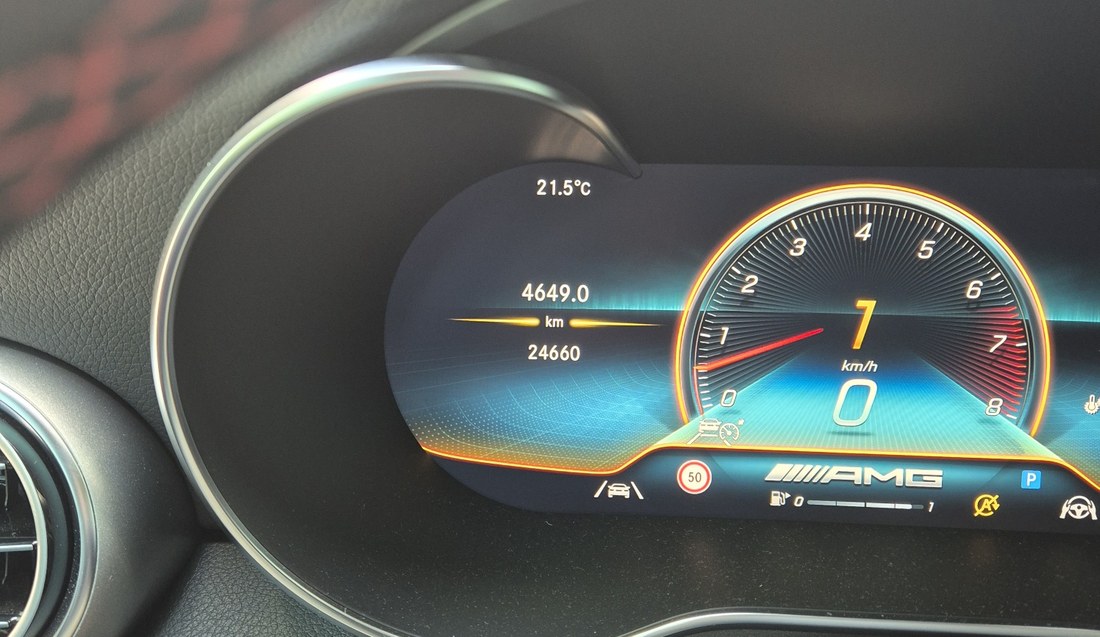
약정은 연 2만km였습니다. 34개월이면 56,667km까지 탈 수 있었는데 24,660km를 탔습니다. 연으로 환산하면 8,704km, 약정의 절반이 안 됩니다.
여기가 이 글에서 제일 중요한 대목입니다. 운용리스 계약서에는 약정을 초과하면 km당 300원을 청구한다는 조항이 있습니다. 덜 탔을 때 돌려준다는 조항은 없습니다.
32,007km를 초과했다면 960만원을 냈어야 합니다. 반대로 32,007km를 덜 탔다고 해서 리스사가 960만원을 주지는 않습니다. 이 조항은 한쪽으로만 작동합니다.
그래서 반납이 아니라 승계였습니다
만기가 두 달 남았을 때 제 앞에 있던 선택지는 셋이었습니다.
| 선택 | 내용 |
|---|---|
| 만기 반납 | 차를 돌려주고 종료. 덜 탄 것에 대한 정산은 없음 |
| 만기 인수 | 47,420,000원을 내고 내 차로 만든 뒤 타거나 매각 |
| 승계 | 남은 계약과 인수권을 넘김 |
반납을 골랐다면 34개월치 리스료 6,911만원이 그대로 비용으로 끝납니다.
승계는 다릅니다. 승계자가 넘겨받는 것은 남은 두 달치 리스료 4,065,780원, 만기에 47,420,000원으로 인수할 권리, 그리고 2년 10개월 동안 24,660km만 탄 차입니다.
잔존가치가 그 시점의 시세보다 낮으면 승계자 쪽에 이익이 남고, 그 이익의 일부가 웃돈으로 붙습니다. 제가 받은 800만원이 그것입니다.
시세가 정확히 얼마였는지는 저도 모릅니다. 감정을 받아본 적이 없습니다. 다만 주행거리가 적다는 것이 값으로 계산됐다는 사실만은 확인됩니다.
실제 절차 — 딜러 연락부터 확인서까지 나흘
승계자를 직접 찾아다니지 않았습니다. 차를 출고해 준 딜러에게 연락했고, 딜러가 승계자를 붙여줬습니다.
- 출고 딜러에게 승계 의사를 전달
- 딜러가 승계자를 확보하고 조건 합의 (웃돈 800만원)
- 리스사에 승계 신청, 승계자 신용심사
- 승계 실행 (2025년 6월 12일)
- 승계확인서와 해지확인서 발급
신청부터 확인서까지 나흘 걸렸습니다. 제가 낸 중개 수수료는 없었습니다. 승계 매물을 중개하는 업체를 쓰면 수수료가 붙는 구조인데, 저는 출고 딜러를 통해서 해결됐습니다.
해지확인서의 종결사유 칸에 승계 라고 찍혀 나옵니다. 중도해지가 아니라 승계로 종결됐다는 기록이고, 이게 있어야 나중에 다툼이 없습니다.

서류에 적힌 경고와 실제로 온 것
확인서에는 이런 문구가 있습니다.
승계후 리스이용기간 동안의 자동차세·환경개선부담금·과태료의 경우 추가 청구 될 수 있습니다
제 계약은 자동차세가 리스료에 미산입이었고 1월과 7월에 후불로 청구되는 조건이었습니다. 6월에 넘겼으니 7월 청구분이 걸릴 수 있는 구조였습니다.
실제로는 오지 않았습니다. 자동차세도 과태료도 추가 청구가 없었습니다.
대신 돌려받은 것이 있습니다. 자동차보험을 2025년 6월 8일에 1년 단위로 갱신했는데 나흘 뒤인 6월 12일에 승계가 실행됐습니다. 미경과분이 환급됐습니다.
승계 일정이 잡혀 있다면 보험 갱신 시점을 먼저 보시는 편이 낫습니다. 저는 순서가 꼬였고 환급으로 정리되긴 했지만, 절차를 한 번 더 밟아야 했습니다.
웃돈이 붙는 조건, 안 붙는 조건
제 계약에 값이 붙은 이유를 정리하면 이렇습니다.
| 항목 | 제 계약 | 값에 미친 영향 |
|---|---|---|
| 잔존가치 | 47,420,000원 (53%) | 시세보다 낮을수록 승계자 이익 |
| 주행거리 | 34개월 24,660km | 적을수록 유리 |
| 남은 기간 | 2개월 | 짧을수록 승계자 부담이 적음 |
| 보증금·선납금 | 0원 | 승계자가 떠안을 목돈이 없음 |
| 사고 이력 | 없음 | — |
반대로 잔존가치가 시세보다 높거나, 주행거리가 약정을 넘겼거나, 남은 기간이 길면 웃돈은 붙지 않습니다. 넘기는 쪽이 돈을 얹어야 하는 경우도 있습니다.
승계가 항상 이득이라는 뜻이 아닙니다. 제 계약의 조건이 그랬을 뿐입니다.
자동차보험 치료비 지급 절차는 2026년 9월 10일 이후 사고부터 달라졌습니다. 자동차보험 8주룰을 시점별로 정리한 글에 4주·7주·8주 기한을 표로 옮겨 두었습니다.
제가 실제로 승계로 끝낸 차가 한 대 있습니다. 만기를 두 달 남기고 넘긴 기록은 AMG GT43 후기에 적어뒀습니다.
이 800만원이 렌트 승계에서는 어떻게 뒤집혔는지, 넘긴 쪽이 978만원을 포기한 장기렌트 사례와 나란히 놓고 봤습니다. 리스 렌트 차이를 계약서로 비교한 글에 있습니다.
정리하면
| 항목 | 값 |
|---|---|
| 34회 리스료 합계 | 69,118,260원 |
| 승계 웃돈 | −8,000,000원 |
| 실부담 | 61,118,260원 |
| 월 환산 | 1,797,596원 |
| km당 | 2,478원 |
| 웃돈이 없었다면 km당 | 2,803원 |
월 2,032,890원을 34회 납입한 것으로 계산한 값입니다. 자동차세와 보험료, 유류비는 들어 있지 않습니다.
리스 승계는 차를 파는 일이 아니라 계약을 파는 일입니다. 남은 리스료와 인수권을 넘기는 것이고, 값은 잔존가치와 시세의 차이에서 나옵니다.
제 경우에는 덜 탄 3만km가 값이 됐습니다. 운용리스 계약서는 덜 탄 것을 돌려주지 않지만, 승계 시장은 그걸 계산에 넣었습니다. 만기 반납을 골랐다면 800만원은 없었습니다.
이 글은 제 법인 명의로 실행한 운용리스 한 건의 기록입니다. 리스 승계의 가능 여부와 조건은 리스사·상품·계약별로 다르고, 승계자의 신용심사 결과에 따라 실행되지 않을 수도 있습니다. 웃돈 금액은 그 시점의 중고 시세와 잔존가치 차이에 따라 정해지므로 다른 계약에 그대로 적용되지 않습니다. 비용 계산은 월 리스료 34회 납입을 기준으로 한 것이며 세금·보험료·유류비는 제외했습니다. 세무 처리는 반드시 담당 세무사에게 확인하시기 바랍니다.