법인 장기렌트를 실행하면 계약사실확인서 한 장이 옵니다. 여덟 쪽짜리 PDF인데, 사람들이 보는 건 대개 앞쪽 월 렌트료 한 줄입니다. 나머지는 안 읽습니다.
제 GV80 계약서를 처음부터 끝까지 읽어보니, 월 렌트료 다음으로 중요한 항목이 최소 세 개 더 있었습니다. 하나는 정비 서비스가 실제로 몇 개나 제공되는지, 하나는 보험을 어떻게 들어야 비용처리가 되는지, 나머지 하나는 중간에 정리할 때 얼마를 무는지입니다.
셋 다 계약서에 적혀 있습니다. 다만 눈에 잘 안 띄는 자리에 있습니다.
요약
- 판매가격 8,655만원, 60개월, 보증금 0원 · 선납금 0원
- 월 렌트료는 부가세 포함 1,150,871원
- 잔존가치가 정확히 50% 로 잡혀 있습니다
- 정비상품이
Self라 23개 항목 중 22개가 미제공입니다 - 임직원 전용 보험에 가입하지 않으면 손금산입이 제한된다고 계약서에 적혀 있습니다
- 중도해지손해배상금은 잔여기간 구간별로 25~39%입니다
- 5년을 다 타고 인수하면 총 1억 1,233만원입니다
계약 조건 — 확인서에 적힌 그대로
| 항목 | 값 |
|---|---|
| 렌트사 | 캐피탈사 |
| 차종 | GV80 F/L 가솔린 2.5 터보 5인승 AWD |
| 판매가격 | 86,550,000원 |
| 대여기간 | 60개월 (2026년 3월 ~ 2031년 3월) |
| 약정 운행거리 | 연 20,000km |
| 잔존가치 | 43,275,000원 |
| 보증금 | 0원 |
| 선납금 | 0원 |
| 월 렌트료 | 1,150,871원 (부가세 포함) |
| 만기 인수 | 만기 시 선택 |
| 연체이자율 | 연 20% |
옵션은 파노라마 선루프, 헤드업 디스플레이, 드라이빙 어시스턴스 패키지, 빌트인 캠, 20인치 휠, 뱅앤올룹슨 사운드가 들어갔습니다. 8,655만원은 이 옵션들이 다 포함된 가격입니다.

보증금 0원, 선납금 0원
제가 지금까지 실행한 계약 중 초기 목돈이 하나도 안 들어간 건 이 계약이 유일합니다.
| 차량 | 계약 형태 | 초기 목돈 |
|---|---|---|
| AMG GT 43 | 개인 리스 | 선납 40,000,000원 |
| 마이바흐 S580 | 법인 리스 | 보증금 84,480,000원 |
| 산타페 | 법인 렌트 | 보증금 10,000,000원 |
| GV80 | 법인 렌트 | 0원 |
보증금과 선납금은 결국 돈을 미리 맡기고 월 납입액을 깎는 거래입니다. 문제는 그 교환비가 좋지 않다는 데 있습니다. 선납금 4,000만원의 실효 수익률을 계산한 글에서 확인했듯, 제 경우 연 0.96%였습니다. 은행 예금만도 못한 수익률에 4,000만원을 5년간 묶어둔 셈입니다.
그 계산을 해본 뒤로는 초기 목돈을 넣지 않는 쪽으로 정했습니다. 월 납입액이 올라가는 건 감수합니다.
법인이라면 이유가 하나 더 있습니다. 보증금은 자산으로 잡혀 계약 기간 내내 묶입니다. 운전자금이 빠듯한 법인일수록 이게 부담입니다.
잔존가치가 정확히 50%였습니다
43,275,000원. 판매가격 86,550,000원의 정확히 절반입니다.
제 다른 계약들과 비교하면 이렇습니다.
| 차량 | 기간 | 잔존가치율 |
|---|---|---|
| AMG GT 43 | 60개월 | 33.8% |
| 산타페 | 24개월 | 39.0% |
| GV80 | 60개월 | 50.0% |
5년 계약에 잔가 50%는 높은 편입니다. 잔가가 높으면 월 렌트료가 내려갑니다. 렌트사가 회수해야 할 감가분이 줄어들기 때문입니다.
대신 만기에 인수하려면 그만큼 비싸집니다.
월 1,150,871원을 60회 내면 렌트료 총액이 69,052,260원입니다. 여기에 만기 인수가 43,275,000원을 더하면 112,327,260원이 됩니다.
8,655만원짜리 차를 5년 타고 인수하면 1억 1,233만원이 듭니다. 차액 2,578만원이 5년치 금융비용과 보험료, 세금, 렌트사 마진입니다. 연 500만원 남짓입니다.
여기서 판단할 게 하나 생깁니다. 5년 뒤 GV80의 실제 시세가 4,328만원보다 높을 것인가. 높으면 인수가 이득이고, 낮으면 반납이 낫습니다. 잔가가 높게 잡힌 계약일수록 이 판단이 반납 쪽으로 기울기 쉽습니다.
산타페 인수 기록은 정반대 경우였습니다. 잔가가 39%로 낮게 잡혀 있어서 시세와 벌어졌고, 그 차액을 인수하는 쪽이 가져갔습니다.
정비상품 Self — 23개 중 22개가 미제공
이게 제일 놀란 부분입니다.
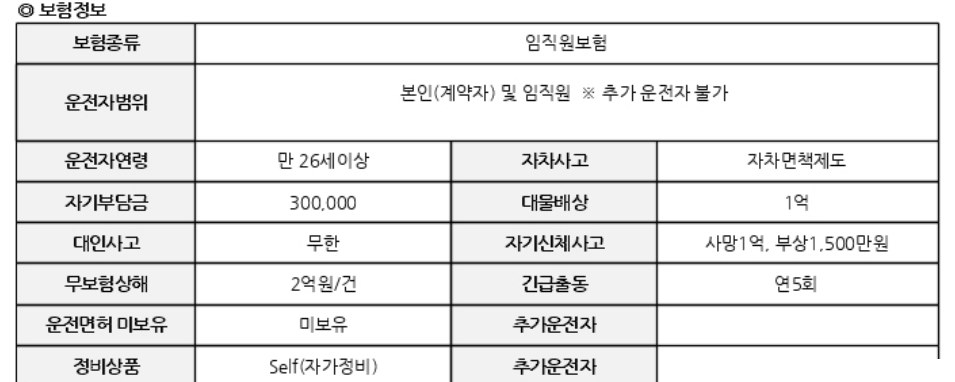
장기렌트는 정비가 포함돼 편하다는 말을 자주 듣습니다. 상품에 따라 완전히 다릅니다. 제 계약은 Self(자가정비) 였고, 확인서 2쪽 표에 제공 여부가 항목별로 적혀 있습니다.
| 구분 | 항목 |
|---|---|
| 제공 | 자동차검사 (정기·종합검사) |
| 미제공 | 순회정비, 소모성부품, 타이어교환, 고장수리, D2D서비스, 고장대차, 사고대차, 엔진오일세트, 오토미션오일, 에어컨향균필터, 앞 브레이크패드, 뒤 브레이크패드·라이닝, 외부벨트, 타이밍벨트, 점화플러그·배선, 배터리, 부동액, 와이퍼블레이드, 타이어 위치교환, 에어컨가스 충전, 전구류, 워셔액 |
제공되는 건 법정검사 하나입니다. 나머지는 전부 제 돈으로 합니다.
그리고 확인서 정비 안내 1항에 이렇게 적혀 있습니다.
정비상품별 제공되는 서비스 및 소모품은 계약기간 중 변경이 불가합니다.
5년 내내 못 바꿉니다. 계약할 때 Self로 정하면 60개월 동안 그대로입니다.
Self가 나쁘다는 얘기가 아닙니다. 정비를 포함한 상품은 그만큼 월 렌트료가 올라가고, 실제로 그 서비스를 다 쓰지 않으면 손해입니다. 제 경우 다니던 정비소가 따로 있어서 Self를 골랐습니다. 다만 이걸 알고 골라야 합니다. 표를 안 보고 “렌트니까 정비는 해주겠지” 하고 있으면 첫 엔진오일 교환에서 어긋납니다.
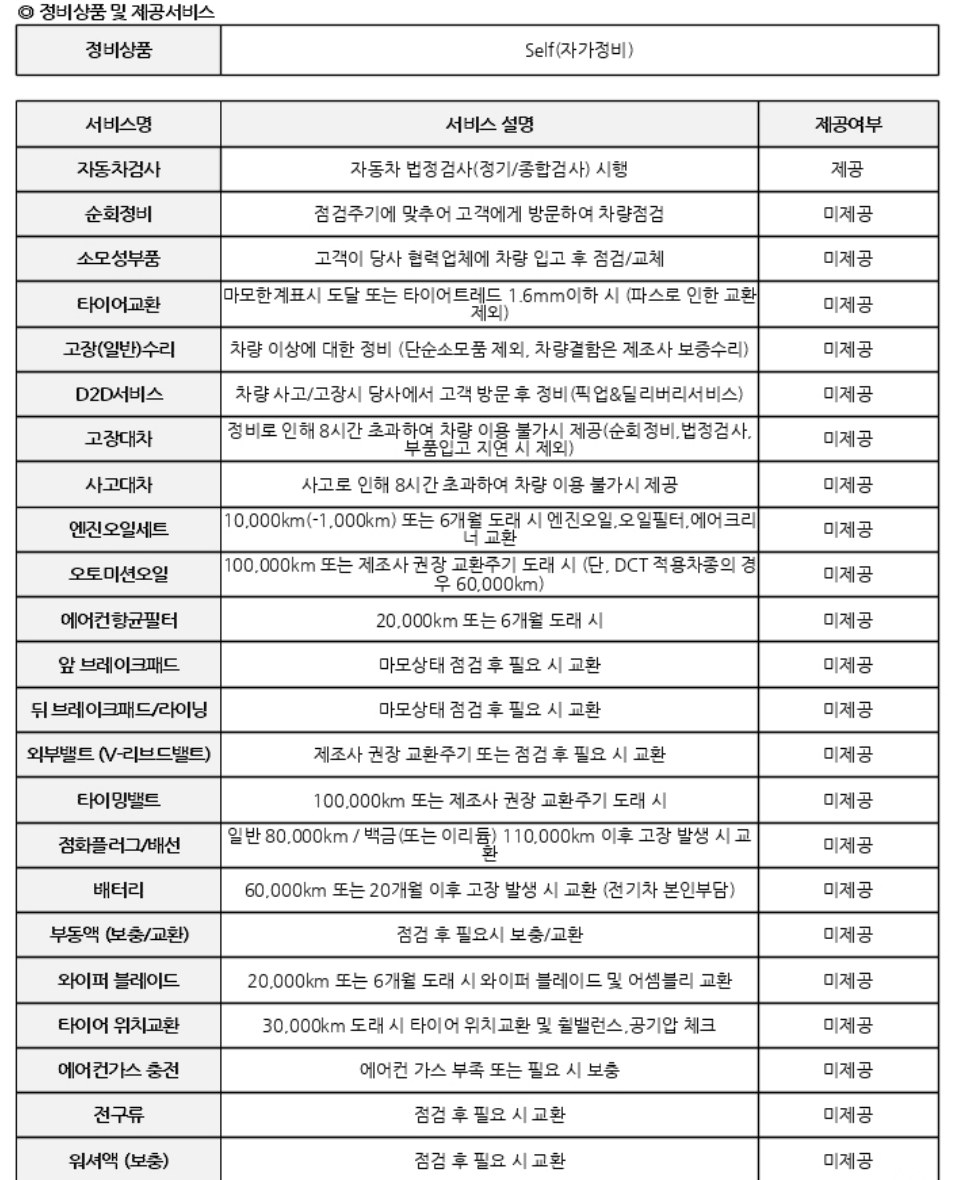
임직원 전용 보험, 안 들면 손금산입이 막힙니다
확인서 보험 안내 4항입니다. 법 조문이 그대로 박혀 있습니다.
법인세법 제27조의2, 법인세법 시행령 제50조 2항, 소득세법 제33조의2, 소득세법 시행령 제78조의3에 따라 법인사업자 및 개인사업자는 임직원 전용 보험에 가입하지 않으면 대여료 손금산입이 불가하거나 제한될 수 있으므로 담당 세무사와 확인하시기 바랍니다.
렌트사가 계약서에 이렇게까지 적어두는 항목은 많지 않습니다. 그만큼 문제가 자주 생긴다는 뜻으로 읽었습니다.
이어서 5항에 운전자 범위가 나옵니다.
- 임직원 전용 보험에 가입하면 운전자 범위가 임직원으로 제한됩니다
- 배우자, 가족, 추가운전자는 제외됩니다
- 임직원으로 인정받으려면 4대보험 가입 또는 급여내역 3개월분 이상 증빙이 필요합니다
제 계약서에도 운전자범위가 “본인(계약자) 및 임직원, 추가 운전자 불가”로 못 박혀 있습니다.
법인 리스 비용처리를 다룬 글에서 정리했듯, 업무전용자동차보험은 법인차 비용처리의 전제 조건입니다. 안 들면 그 해 비용이 통째로 부인될 수 있습니다. 장기렌트라고 다르지 않습니다.
중도해지손해배상금은 구간으로 떨어집니다
| 잔여기간 | 손해배상금률 |
|---|---|
| 50% 이상 | 39% |
| 30% 이상 ~ 50% 미만 | 35% |
| 20% 이상 ~ 30% 미만 | 30% |
| 20% 미만 | 25% |
60개월 계약이니 30개월 이상 남았으면 39%, 12개월 미만 남았으면 25%입니다.
제가 겪은 계약들을 나란히 놓으면 회사마다 계산 방식이 전부 다릅니다.
| 계약 | 손해배상금 산정 |
|---|---|
| AMG GT 43 (개인 리스) | 처리 방식별 — 반납 80% / 매각 20% |
| 산타페 (법인 렌트) | 미회수원금 × 1.10 단일 |
| GV80 (법인 렌트) | 잔여기간 구간별 25~39% |
중도해지 위약금을 다룬 글에서 반납과 매각이 4배 차이 났던 게 리스 쪽 사례입니다. 같은 렌트끼리도 산정식이 다릅니다. “장기렌트 위약금은 보통 얼마”라는 식의 일반화가 안 되는 이유입니다. 본인 계약서를 봐야 합니다.
그 밖에 눈에 걸린 조항
- 범칙금·과태료는 계약자 부담입니다. 계약 종료일 이후 고지서가 나온 것도 포함됩니다
- 구조변경·부착물 설치 불가. 반환할 때 부착물 제거, 외관상 판금·도장이 필요 없는 상태로 원상복구해야 합니다
- 차량 인수 시 소유권 이전비용은 계약자 부담입니다. 만기에 인수하기로 했다면 취득세가 별도로 붙습니다
- 월 10만원 이상을 5일 이상 연체하면 신용정보 집중기관에 연체 정보가 등록될 수 있습니다
- 자차 자기부담금 30만원, 대물 1억, 대인 무한, 무보험차상해 2억, 긴급출동 연 5회
마지막 항목은 계약 후에 못 바꿉니다. 확인서에 “보험 가입 조건은 대여기간 동안 일체 변경이 불가합니다”라고 적혀 있습니다.
판매가격 8,655만원이라는 숫자에는 이유가 하나 더 있습니다. 법인차 연두색 번호판 기준선을 놓고 옵션을 맞춘 기록은 연두색 번호판을 안 받은 기록에 있습니다.
이 계약으로 5개월을 타고 나서 실연비와 유지비를 따로 정리했습니다. 약정 연 2만km와 실제 주행량이 얼마나 차이 나는지까지 GV80 출고 후기에 적었습니다.
자동차보험 치료비 지급 절차는 2026년 9월 10일 이후 사고부터 달라졌습니다. 자동차보험 8주룰을 시점별로 정리한 글에 4주·7주·8주 기한을 표로 옮겨 두었습니다.
이 차를 들인 달에 다른 한 대를 정리했습니다. 5년을 타고 승계로 넘긴 AMG GT43 후기에 그 계산을 적어뒀습니다.
정비상품 23개 가운데 유일하게 제공된 자동차 법정검사는 언제, 얼마나 미리 받을 수 있는지가 2025년에 바뀌었습니다. 자동차 정기검사 기간을 조문으로 정리한 글에 90일·31일 계산과 과태료 기준을 옮겨 두었습니다.
같은 GV80 렌트 계약을 제 리스 계약들과 나란히 놓고 보험, 자동차세, 중도해지, 인수까지의 총액을 비교했습니다. 리스 렌트 차이를 계약서로 비교한 글에 표로 정리했습니다.
정리하면
| 항목 | 이 계약의 값 | 확인할 것 |
|---|---|---|
| 초기 목돈 | 0원 | 보증금·선납은 실효 수익률이 낮습니다 |
| 잔존가치 | 50.0% | 높으면 월 납입은 싸지고 인수는 비싸집니다 |
| 정비상품 | Self | 23개 중 22개 미제공, 5년간 변경 불가 |
| 보험 | 임직원 전용 | 미가입 시 손금산입 제한 |
| 중도해지 | 잔여기간 25~39% | 회사마다 산정식이 다릅니다 |
법인 장기렌트는 리스와 겉모습이 비슷하지만, 계약서에서 실제로 갈리는 지점은 월 납입액이 아니었습니다. 정비 서비스가 몇 개나 실제로 제공되는지, 보험을 어떻게 들어야 비용이 인정되는지, 중간에 정리할 때 얼마를 무는지 — 이 세 가지가 5년 동안의 실제 비용을 결정합니다.
월 렌트료는 견적서 첫 줄에 크게 적혀 있어서 다들 비교합니다. 나머지 셋은 안쪽 페이지에 있습니다. 제가 이 글에서 하고 싶은 말은 그 안쪽 페이지를 한 번은 읽으시라는 것입니다.
운용리스와 금융리스의 차이를 정리할 때도 같은 결론이었습니다. 상품 이름으로는 아무것도 알 수 없고, 계약서의 숫자로만 알 수 있습니다.
이 글은 제 법인 명의 장기렌터카 계약 한 건의 계약사실확인서를 정리한 기록입니다. 렌트사와 상품, 계약 시점에 따라 조건은 달라집니다. 손금산입과 임직원 전용 보험 요건은 세법 개정과 개별 상황에 따라 달라질 수 있으므로 반드시 담당 세무사에게 확인하시기 바랍니다. 세무나 금융에 관한 조언이 아닙니다.